Nullsteuersatz Photovoltaik — was gilt und was nicht

Seit dem 1. Januar 2023 zahlen Sie auf eine Photovoltaikanlage für Ihr Wohnhaus keine Umsatzsteuer: Der Steuersatz beträgt null Prozent. Der Handwerksbetrieb stellt die Rechnung ohne Umsatzsteuer aus, Sie müssen dafür nichts beantragen, nichts anmelden und keinen Antrag beim Finanzamt stellen. Rechtsgrundlage ist § 12 Absatz 3 des Umsatzsteuergesetzes, eingeführt mit dem Jahressteuergesetz 2022. Parallel dazu stellt § 3 Nummer 72 des Einkommensteuergesetzes die Einnahmen aus kleinen Anlagen von der Ertragsteuer frei. Beides zusammen hat die steuerliche Behandlung privater Photovoltaik grundlegend vereinfacht.
Dieser Beitrag erklärt, was der Nullsteuersatz genau umfasst, welche Voraussetzungen gelten, welche Leistungen weiterhin mit 19 Prozent abgerechnet werden und warum die Kleinunternehmerregelung für die meisten Privatanlagen zur Standardwahl geworden ist. Außerdem: die Leistungsgrenzen der Ertragsteuerbefreiung, was bei der Nachrüstung eines Speichers gilt und wo die Sache bei gemischt genutzten oder rein gewerblichen Gebäuden komplizierter wird. Fördermittel und Zuschüsse sind ein eigenes Thema — dazu finden Sie den Überblick unter Photovoltaik-Förderung: KfW, Länder und Steuer.
Vorab und ausdrücklich: Dieser Text gibt Orientierung, keine steuerliche Beratung. Steuerrecht entscheidet sich am Einzelfall — an der Gebäudenutzung, an der Eigentümerstruktur, an weiteren unternehmerischen Tätigkeiten, an bereits vorhandenen Anlagen. Ob und in welchem Umfang die hier beschriebenen Regelungen auf Ihre Situation zutreffen, kann verbindlich nur Ihr Steuerberater oder Ihr Finanzamt beurteilen. Wir stellen den Stand vom August 2026 dar; Gesetzesänderungen, neue Verwaltungsanweisungen und Finanzgerichtsurteile können die Einordnung verschieben. Nehmen Sie diesen Beitrag als Grundlage für ein besser vorbereitetes Gespräch, nicht als Ersatz dafür.
Was der Nullsteuersatz nach § 12 Absatz 3 UStG ist und seit wann er gilt
Ein Nullsteuersatz ist etwas anderes als eine Steuerbefreiung. Der Umsatz bleibt steuerbar und steuerpflichtig, der Steuersatz beträgt aber null Prozent. Für den liefernden Betrieb ist das entscheidend: Er behält den vollen Vorsteuerabzug aus seinen eigenen Einkäufen, während er Ihnen nichts in Rechnung stellt. Der Effekt für Sie als Kunde ist schlicht — die Anlage kostet netto wie brutto denselben Betrag.
Die Regelung gilt für Lieferungen, Einfuhren, innergemeinschaftliche Erwerbe und Installationen, die ab dem 1. Januar 2023 ausgeführt werden. Maßgeblich ist nicht das Datum des Vertrags oder der Anzahlung, sondern der Zeitpunkt der Lieferung beziehungsweise der Fertigstellung der Installation. Wer 2022 bestellt und 2023 in Betrieb genommen hat, fiel bereits unter den Nullsteuersatz. Für Anlagen, die vor diesem Stichtag geliefert wurden, gilt weiterhin die alte Rechtslage mit 19 Prozent Umsatzsteuer — daran ändert der Nullsteuersatz rückwirkend nichts.
Begünstigt ist ausdrücklich nur die Lieferung an den Betreiber der Anlage. Der Großhandel, der Module an den Installationsbetrieb liefert, rechnet weiterhin mit Umsatzsteuer ab. Die Null greift auf der letzten Stufe, also bei Ihnen. Das erklärt, warum ein Betrieb in der Angebotsphase wissen will, wer die Anlage später betreibt und im Marktstammdatenregister eingetragen wird.
Welche Komponenten null Prozent tragen — und welche weiterhin 19 Prozent
Der Nullsteuersatz erfasst die Solarmodule, die für den Betrieb wesentlichen Komponenten, den Speicher und die Installation. Das Bundesfinanzministerium hat den Umfang in einem Anwendungsschreiben und einem laufend gepflegten FAQ-Katalog zu den umsatzsteuerlichen Maßnahmen konkretisiert. Die folgende Übersicht fasst die praktisch häufigsten Positionen zusammen.
Leistung oder BauteilSteuersatzEinordnungSolarmodule0 %Kernleistung, Lieferung an den BetreiberWechselrichter, Dachhalterung, Solarkabel0 %wesentliche KomponentenEnergiemanagementsystem, Funk-Rundsteuerempfänger, Einspeisesteckdose, Backup-Box0 %wesentliche KomponentenBatteriespeicher0 %wenn zur Speicherung von Solarstrom bestimmt; ab 5kWh nutzbarer Kapazität wird das unterstelltMontage, Kabelinstallation, Gerüst, Befestigungsmaterial0 %unselbständige Nebenleistungen zur AnlagenlieferungErneuerung oder Erweiterung des Zählerschranks0 %nur, soweit für die Anlage technisch erforderlichWartungs- und Garantieverträge19 %eigenständige DauerleistungReparatur ohne Lieferung von Ersatzteilen19 %reine ArbeitsleistungWallbox, Wärmepumpe, sonstige Stromverbraucher19 %Verbraucher, nicht AnlagenbestandteilMiete oder Pacht einer Anlage19 %keine Lieferung an den BetreiberDachsanierung, Erdarbeiten ohne Anlagenbezug19 %eigenständige Bauleistung
Unscharf wird die Abgrenzung dort, wo Arbeiten sowohl der Anlage als auch dem Gebäude dienen. Ein Zählerschrank, der wegen der Anlage nicht mehr normkonform ist, ist ein anderer Fall als einer, der ohnehin fällig war. Ähnlich beim Dach: Das Umlegen einzelner Ziegel an den Durchführungen gehört zur Montage, eine Neueindeckung nicht. Solche Positionen sollte Ihr Angebot getrennt ausweisen — worauf sonst noch zu achten ist, steht im Beitrag zum Prüfen von Photovoltaik-Angeboten.
Die Voraussetzungen: Gebäudeart, Betreibereigenschaft und die 30-kW-Vereinfachung
Das Gesetz knüpft den Nullsteuersatz an den Ort der Anlage. Begünstigt sind Anlagen, die auf oder in der Nähe von Privatwohnungen und Wohnungen installiert werden, ebenso Anlagen auf oder in der Nähe von öffentlichen und anderen Gebäuden, die für dem Gemeinwohl dienende Tätigkeiten genutzt werden. Gemeint sind damit etwa Schulen, Kindergärten, Verwaltungsgebäude, Krankenhäuser oder Gebäude gemeinnütziger Träger. „In der Nähe" erfasst auch Nebengebäude wie Garagen, Carports und Gartenhäuser sowie Anlagen auf dem Grundstück, die dem Wohngebäude zugeordnet sind.
Entscheidend für die Praxis ist die Vereinfachungsregelung im zweiten Satz der Vorschrift: Die Voraussetzungen gelten als erfüllt, wenn die installierte Bruttoleistung der Anlage laut Marktstammdatenregister nicht mehr als 30 kW (peak) beträgt oder betragen wird. Bis zu dieser Grenze findet also keine Prüfung der Gebäudenutzung statt — weder durch den Handwerksbetrieb noch durch das Finanzamt. Das deckt praktisch jede Anlage auf einem Einfamilienhaus ab und einen großen Teil der Anlagen auf Mehrfamilienhäusern.
Oberhalb von 30 kW (peak) greift die Vereinfachung nicht mehr. Dann kommt es darauf an, dass das Gebäude tatsächlich unter die begünstigten Kategorien fällt. Eine 80-kWp-Anlage auf einem Mehrfamilienhaus ist damit weiterhin begünstigt, weil das Gebäude ein Wohngebäude ist. Eine Anlage derselben Größe auf einer reinen Produktionshalle ist es nicht. Bei größeren Anlagen sollte diese Frage vor Vertragsschluss geklärt sein, denn sie entscheidet über 19 Prozent des Auftragswerts. Die Registrierung im Marktstammdatenregister der Bundesnetzagentur ist ohnehin Pflicht und liefert hier den Nachweis der Leistung.
Was das praktisch heißt: Sie beantragen nichts, Sie prüfen die Rechnung
Der Nullsteuersatz ist kein Förderprogramm, für das man sich bewirbt. Er wirkt unmittelbar über die Rechnungsstellung. Der Betrieb, der Ihnen die Anlage liefert und montiert, prüft die Voraussetzungen und rechnet ohne Umsatzsteuer ab. Es gibt keine Antragsfrist, kein Formular und keine Bewilligung, die verpasst werden könnte.
Ihre Aufgabe beschränkt sich darauf, das Angebot und die Schlussrechnung zu lesen. Achten Sie auf drei Punkte. Erstens: Weist die Rechnung tatsächlich null Prozent Umsatzsteuer aus, oder steht dort ein Bruttobetrag mit 19 Prozent? Zweitens: Sind die nicht begünstigten Positionen — Wartungsvertrag, Wallbox, Dachsanierung — getrennt aufgeführt und mit dem Regelsteuersatz belegt? Drittens: Stimmt der Betreiber auf der Rechnung mit demjenigen überein, der die Anlage später im Marktstammdatenregister anmeldet und die Einspeisevergütung erhält? Weicht das ab, entsteht unnötiger Klärungsbedarf.
Warum die Kleinunternehmerregelung heute die Standardwahl ist
Vor 2023 war die Rechnung eine andere. Wer eine Anlage kaufte, zahlte 19 Prozent Umsatzsteuer auf die gesamte Investition. Um dieses Geld zurückzuholen, verzichteten viele Betreiber auf die Kleinunternehmerregelung nach § 19 UStG und optierten zur Regelbesteuerung. Sie zogen die Vorsteuer aus der Anschaffung, mussten dafür aber Umsatzsteuervoranmeldungen abgeben, die Einspeisevergütung der Umsatzsteuer unterwerfen und den selbst verbrauchten Strom als unentgeltliche Wertabgabe versteuern — und das über Jahre, denn der Verzicht bindet nach § 19 UStG mindestens fünf Kalenderjahre.
Dieser Anreiz ist entfallen. Wo keine Umsatzsteuer gezahlt wurde, gibt es keine Vorsteuer zu ziehen. Der Hauptgrund, sich freiwillig in die Regelbesteuerung und ihre Erklärungspflichten zu begeben, existiert für neue Privatanlagen schlicht nicht mehr. Die Kleinunternehmerregelung ist damit für die meisten Betreiber einer Anlage auf dem eigenen Wohnhaus zur naheliegenden Wahl geworden. Die Umsätze bleiben umsatzsteuerfrei, ein Vorsteuerabzug ist ausgeschlossen, laufende Voranmeldungen entfallen.
Die Umsatzgrenzen des § 19 UStG wurden zum 1. Januar 2025 angehoben: Kleinunternehmer ist, wer im Vorjahr nicht mehr als 25.000 Euro Umsatz hatte und im laufenden Jahr 100.000 Euro nicht überschreitet — zuvor lagen die Werte bei 22.000 und 50.000 Euro. Eine Photovoltaikanlage auf einem Einfamilienhaus bewegt sich mit ihren Einspeiseerlösen weit darunter. Relevant wird die Grenze erst, wenn Sie ohnehin unternehmerisch tätig sind, denn die Umsätze werden zusammengerechnet. Wer als Selbständiger bereits der Regelbesteuerung unterliegt, ist es auch mit der Anlage — hier lohnt der Blick des Steuerberaters besonders.
Eine praktische Erleichterung kommt hinzu: Nach einer Nichtbeanstandungsregelung der Finanzverwaltung aus dem Jahr 2023 kann der Fragebogen zur steuerlichen Erfassung entfallen, wenn sich die Tätigkeit auf den Betrieb begünstigter kleiner Photovoltaikanlagen beschränkt und umsatzsteuerlich die Kleinunternehmerregelung angewendet wird. Das Finanzamt kann den Fragebogen im Einzelfall trotzdem anfordern — verlassen Sie sich also nicht blind darauf, sondern klären Sie es kurz ab.
Die Ertragsteuerbefreiung nach § 3 Nummer 72 EStG
Die zweite Säule betrifft die Einkommensteuer. Seit dem Veranlagungszeitraum 2022 sind Einnahmen und Entnahmen aus dem Betrieb begünstigter Photovoltaikanlagen steuerfrei. Erfasst sind die Einspeisevergütung, Erlöse aus dem Stromverkauf und der Wert des selbst verbrauchten Stroms, ebenso Gewinne aus der Veräußerung oder Entnahme der Anlage. Die Kehrseite: Betriebsausgaben, die mit diesen steuerfreien Einnahmen zusammenhängen, sind nicht abziehbar. Abschreibung, Versicherung und Wartung wirken sich steuerlich also nicht mehr aus.
Die Leistungsgrenzen wurden durch das Jahressteuergesetz 2024 vereinheitlicht. Für Anlagen, die nach dem 31. Dezember 2024 angeschafft, in Betrieb genommen oder erweitert wurden, gilt eine einheitliche Grenze von 30 kW (peak) je Wohn- oder Gewerbeeinheit — unabhängig von der Gebäudeart. Zuvor galten 30 kW (peak) bei Einfamilienhäusern und Nicht-Wohngebäuden, aber nur 15 kW (peak) je Einheit bei Mehrfamilienhäusern und gemischt genutzten Gebäuden.
GebäudeartAnlagen bis 31.12.2024Anlagen ab 01.01.2025Einfamilienhaus, zugehörige Nebengebäude30kW (peak)30kW (peak) je EinheitNicht zu Wohnzwecken dienendes Gebäude30kW (peak)30kW (peak) je EinheitMehrfamilienhaus, gemischt genutztes Gebäude15kW (peak) je Wohn- oder Gewerbeeinheit30kW (peak) je Wohn- oder GewerbeeinheitObergrenze je Steuerpflichtigem oder Mitunternehmerschaft100kW (peak)100kW (peak), gesetzlich als Freigrenze klargestellt
Die 100-kW-Grenze ist die Falle für alle, die mehrere Objekte haben. Sie ist eine Freigrenze, kein Freibetrag: Wird sie überschritten, entfällt die Steuerbefreiung nicht nur für den übersteigenden Teil, sondern insgesamt. Wer eine Anlage auf dem Eigenheim in Rheinhessen betreibt und eine zweite auf einem vermieteten Objekt im Rhein-Main-Gebiet, sollte die Summe im Blick behalten. Maßgeblich ist die installierte Bruttoleistung laut Marktstammdatenregister, addiert über alle Anlagen des Steuerpflichtigen.
Speichernachrüstung, gemischte Nutzung und reine Gewerbedächer
Die Nachrüstung eines Speichers auf eine bestehende Anlage fällt unter den Nullsteuersatz, wenn Lieferung und Installation nach dem 1. Januar 2023 erfolgen — und zwar auch dann, wenn die Anlage selbst älter ist und seinerzeit mit 19 Prozent abgerechnet wurde. Das gilt ebenso für den nachträglichen Tausch eines Wechselrichters oder die Ergänzung weiterer wesentlicher Komponenten. Voraussetzung beim Speicher ist, dass er dazu bestimmt ist, Strom aus begünstigten Solarmodulen zu speichern; bei einer nutzbaren Kapazität von mindestens 5 kWh wird das unterstellt. Ob sich die Nachrüstung rechnet, ist eine andere Frage — dazu rechnet unser Beitrag Stromspeicher: Wann rechnet sich die Batterie 2026 die Fälle durch.
Bei gemischt genutzten Gebäuden — unten Ladenlokal oder Praxis, oben Wohnungen — ist nach der Verwaltungsauffassung grundsätzlich von einem begünstigten Gebäude auszugehen. Die Begünstigung entfällt erst dann, wenn die Wohnnutzung so weit hinter der gewerblichen zurücktritt, dass ihre Anwendung nicht mehr sachgerecht wäre. Als Beispiel nennt die Finanzverwaltung eine Hausmeisterwohnung in einem großen Gewerbekomplex; als Anhaltspunkt dient ein Wohnflächenanteil unter zehn Prozent. Unterhalb von 30 kW (peak) stellt sich die Frage ohnehin nicht, weil die Vereinfachungsregelung greift.
Rein gewerblich genutzte Gebäude sind über die Gebäudevoraussetzung nicht begünstigt. Für eine große Anlage auf einer Lagerhalle oder Produktionsstätte fällt die Umsatzsteuer also regulär an. Ein Nachteil ist das meist nicht: Ein vorsteuerabzugsberechtigtes Unternehmen holt sich die Umsatzsteuer zurück, und die Anlage lässt sich abschreiben, weil die Ertragsteuerbefreiung in diesen Größenordnungen ohnehin nicht greift. Die Logik dreht sich hier um — Details dazu im Beitrag Photovoltaik für Unternehmen.
Was die geplante EEG-Novelle am Steuerrecht ändert — und was nicht
Nach dem Kabinettsentwurf vom 29. Juli 2026 — der Bundestag berät ab September 2026, die Befassung des Bundesrats steht aus, geltendes Recht ist der Entwurf also noch nicht — soll die Förderung für Neuanlagen ab dem 1. Januar 2027 umgebaut werden: Wegfall der festen Einspeisevergütung für Neuanlagen, stattdessen eine Übergangszahlung von 5,2 ct/kWh für maximal 36 Monate, ein Direktvermarktungsbonus von 1,50 ct/kWh für maximal 48 Monate bei Anlagen unter 25 kW und ein einheitlicher anzulegender Wert von 6,2 ct/kWh. Vorgesehen ist außerdem ein dauerhaftes Einspeiseleistungslimit von 50 Prozent für neue Gebäudeanlagen unter 100 kW — gedeckelt wird dabei die ins Netz abgebbare Leistung in Kilowatt, nicht der Jahresertrag. Bestandsanlagen bleiben nach dem Entwurf unberührt.
Für die Steuerfragen dieses Beitrags ist das folgenlos. Der Nullsteuersatz steht im Umsatzsteuergesetz, die Ertragsteuerbefreiung im Einkommensteuergesetz — beide berührt eine EEG-Novelle nicht. Mittelbar besteht eine Verbindung: Sinkende Einspeiseerlöse verschieben die Wirtschaftlichkeit weiter zum Eigenverbrauch, und wer deshalb größer baut oder einen Speicher ergänzt, sollte die 30-kW-Schwellen im Blick behalten. Den Stand des Verfahrens beschreibt der Beitrag EEG-Novelle 2027.
Typische Missverständnisse
- „Ich muss den Nullsteuersatz beantragen." Nein. Er wirkt über die Rechnung des liefernden Betriebs. Es gibt kein Antragsverfahren und keine Frist.
- „Der Nullsteuersatz ist ein Zuschuss." Nein. Er senkt keinen Preis, sondern verhindert einen Aufschlag. Angebote sind netto wie brutto identisch.
- „Über 30 kWp gibt es keinen Nullsteuersatz." Falsch. Über 30 kW (peak) entfällt nur die Vereinfachungsregelung. Auf einem Wohngebäude bleibt die Anlage begünstigt, es kommt dann auf die tatsächliche Gebäudenutzung an.
- „Steuerfrei heißt, ich muss gar nichts mehr melden." Nein. Die Registrierung im Marktstammdatenregister und die Anmeldung beim Netzbetreiber bleiben Pflicht — das sind keine steuerlichen Vorgänge.
- „Die Steuerbefreiung bringt mir auch die Abschreibung." Nein, das Gegenteil. Sind die Einnahmen nach § 3 Nummer 72 EStG steuerfrei, entfällt der Abzug der zugehörigen Betriebsausgaben.
- „Wartung ist auch steuerfrei." Nein. Wartungs- und Garantieverträge sowie reine Reparaturleistungen ohne Ersatzteillieferung unterliegen dem Regelsteuersatz.
- „Die Wallbox gehört zur Anlage." Nein. Ladeinfrastruktur und Wärmepumpe sind Stromverbraucher und werden mit 19 Prozent abgerechnet, auch wenn sie im selben Auftrag stehen.
Häufige Fragen
Gilt der Nullsteuersatz auch für ein Balkonkraftwerk?
Ja. Steckerfertige Solargeräte für Wohnungen und Balkone sind Photovoltaikanlagen im Sinne der Vorschrift und liegen mit ihrer Leistung deutlich unter der 30-kW-Schwelle, sodass die Vereinfachungsregelung greift. Sie zahlen beim Kauf keine Umsatzsteuer. Achten Sie darauf, dass das auch tatsächlich so abgerechnet wird — bei Online-Käufen ist der Ausweis nicht immer sauber.
Was passiert, wenn ich meine Anlage später erweitere?
Umsatzsteuerlich ist die Erweiterung eine eigene Lieferung und für sich zu beurteilen. Bleibt die Gesamtleistung nach der Erweiterung bei höchstens 30 kW (peak), greift die Vereinfachungsregelung weiter. Wird die Grenze durch die Erweiterung überschritten, kommt es für den ergänzten Teil auf die Gebäudevoraussetzung an. Ertragsteuerlich zählt die Erweiterung bei den Grenzen des § 3 Nummer 72 EStG mit; für Anlagen, die nach dem 31. Dezember 2024 erweitert wurden, gilt die einheitliche 30-kW-Grenze je Einheit.
Ich habe 2021 gekauft und Vorsteuer gezogen. Was gilt jetzt für mich?
Für Ihre Anlage bleibt es bei der damals gewählten Behandlung. Sie sind an den Verzicht auf die Kleinunternehmerregelung für mindestens fünf Kalenderjahre gebunden gewesen und können danach zurückwechseln, wobei ein Wechsel eine Vorsteuerberichtigung auslösen kann, solange der Berichtigungszeitraum läuft. Die Ertragsteuerbefreiung nach § 3 Nummer 72 EStG greift dagegen seit dem Veranlagungszeitraum 2022 auch für Bestandsanlagen, sofern die Leistungsgrenzen eingehalten sind. Diese Konstellation ist der klassische Fall für ein Gespräch mit dem Steuerberater — pauschal beantworten lässt sie sich nicht.
Muss ich als Privatperson wegen der Anlage ein Gewerbe anmelden?
Steuerlich entsteht durch den Betrieb einer Anlage eine unternehmerische Tätigkeit, gewerberechtlich verlangen viele Kommunen bei kleinen Anlagen auf dem eigenen Wohnhaus keine Anmeldung. Die Handhabung unterscheidet sich örtlich, auch innerhalb des Rhein-Main-Gebiets. Fragen Sie im Zweifel beim zuständigen Gewerbeamt nach. Für die Frage des Fragebogens zur steuerlichen Erfassung gilt die oben beschriebene Nichtbeanstandungsregelung.
Steuerlich einfach, technisch nicht — deshalb zählt die Planung
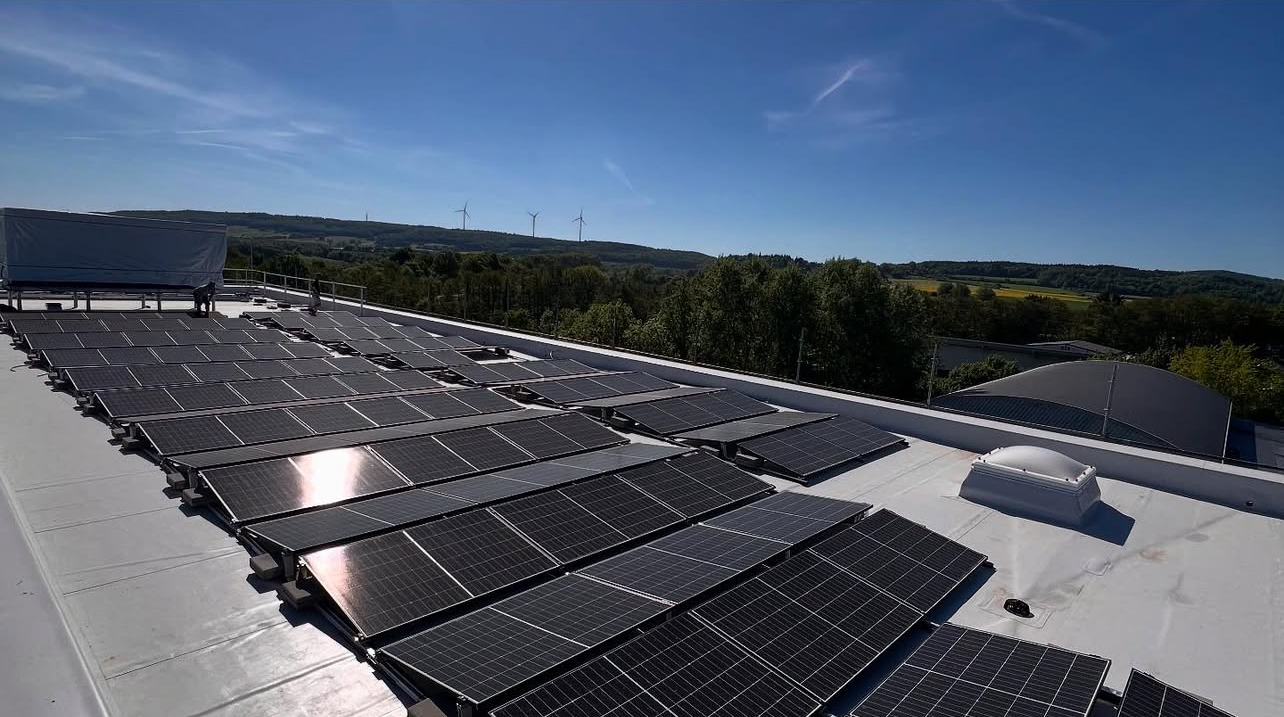
Der Nullsteuersatz hat die Anschaffung entlastet und die Bürokratie verkleinert; was er nicht abnimmt, ist die saubere Auslegung. Better Energy mit Sitz in Mainz hat bislang 582 Projekte umgesetzt, vom Einfamilienhaus in Rheinhessen bis zur Gewerbeanlage, verbaut werden Komponenten von Huawei, Fronius, SMA und Trina Solar. Wie eine Anlage im gewerblichen Maßstab aussieht, zeigt die 46,8-kWp-Anlage in Bad Kreuznach mit 108 Modulen. Wenn Sie ein Angebot vorliegen haben und wissen möchten, ob die Positionen steuerlich sauber ausgewiesen und die Leistungsschwellen sinnvoll gewählt sind, sprechen Sie uns an — die verbindliche steuerliche Würdigung bleibt Sache Ihres Steuerberaters, die technische Auslegung ist unsere.
You will also like