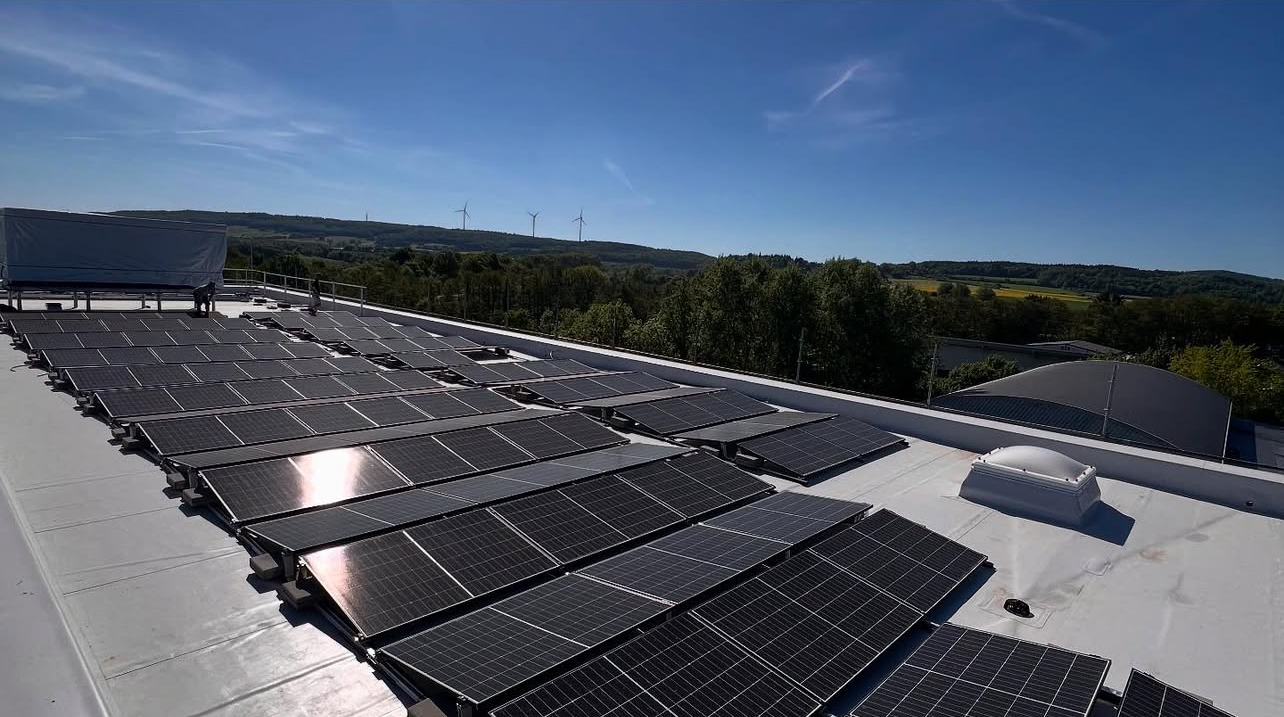
Photovoltaikanlage versichern — welcher Schutz wirklich zählt

Eine Photovoltaikanlage ist über die bestehende Wohngebäudeversicherung nicht automatisch mitversichert, und dort, wo sie mitversichert ist, gilt der Schutz häufig nur für einen Teil der Gefahren, die einer Dachanlage wirklich zusetzen. Es gibt zwei Wege: den Einschluss in die vorhandene Gebäudepolice oder eine eigenständige Photovoltaikversicherung mit Allgefahrendeckung. Welcher der richtige ist, entscheidet sich an der Anlagengröße, an der Frage, ob privat oder gewerblich betrieben wird, und daran, wie schwer ein Ertragsausfall über mehrere Monate für Sie wiegt.
Dieser Artikel geht beide Wege durch, benennt Deckungen und Ausschlüsse einer Allgefahrenpolice, sortiert die Gefahren, die in der Planung regelmäßig übersehen werden — Überspannung nach einem Blitzschlag in der Nachbarschaft, Marderbiss, Diebstahl, Folgen von Montagefehlern —, und erklärt, warum die Betreiberhaftpflicht ein eigenes Thema ist, sobald Strom ins Netz geht.
Ein Hinweis vorweg. Dieser Text gibt Orientierung, er ersetzt keine Versicherungs- oder Rechtsberatung. Die Bedingungswerke unterscheiden sich von Anbieter zu Anbieter und von Tarif zu Tarif erheblich — dieselbe Gefahr kann in einer Police eingeschlossen, in der nächsten ausgeschlossen und in der dritten nur bis zu einer Sublimitierung gedeckt sein. Maßgeblich ist immer Ihr eigener Vertrag. Lesen Sie ihn, bevor Sie unterschreiben, und lassen Sie sich Zweifelsfragen schriftlich beantworten.
Warum die Versicherungsfrage vor die Inbetriebnahme gehört
Der übliche Ablauf: Die Anlage wird geplant, montiert, angemeldet, in Betrieb genommen — und irgendwann in den Wochen danach fällt jemandem ein, dass man sich um den Versicherungsschutz kümmern sollte. Das ist die falsche Reihenfolge, aus drei Gründen.
Erstens gibt es eine Deckungslücke zwischen Montage und Inbetriebnahme. Module liegen auf dem Dach oder lagern auf der Baustelle, die Anlage ist noch nicht betriebsfertig. Für diesen Zeitraum greift weder die Gebäudepolice in ihrem üblichen Zuschnitt noch eine Photovoltaikversicherung, die erst ab Betriebsbeginn läuft. Klären Sie mit dem Installationsbetrieb, wie lange dessen Montageversicherung trägt und ab wann Ihr eigener Schutz einsetzt. Die Übergabe ist der Punkt, an dem beides lückenlos ineinandergreifen muss.
Zweitens ändert die Anlage die Risikosituation des Gebäudes. Viele Wohngebäudeversicherer wollen über eine Photovoltaikanlage informiert werden — nicht, weil sie kündigen wollen, sondern weil sich der Wert der versicherten Sache und teils die Gefahrenlage verändert. Wer das unterlässt, riskiert Diskussionen im Schadenfall, auch bei Schäden, die mit der Anlage nichts zu tun haben.
Drittens sind manche Deckungen technisch bedingt. Ob ein Versicherer eine Überspannungsdeckung ohne Einschränkung anbietet, hängt regelmäßig davon ab, welcher Blitz- und Überspannungsschutz verbaut ist. Vor der Montage ist das eine Planungsfrage, danach eine Nachrüstung. Was technisch sinnvoll ist, steht im Beitrag zu Blitzschutz und Überspannungsschutz bei PV-Anlagen.
Zwei Wege: Einschluss in die Wohngebäudeversicherung oder eigene Police
Der Einschluss in die bestehende Wohngebäudeversicherung ist der bequemere Weg. Die Anlage wird als Gebäudebestandteil mitversichert, oft gegen einen überschaubaren Beitragszuschlag, in manchen Tarifen bis zu einer Leistungsgrenze sogar beitragsfrei. Der Schutz folgt dann der Systematik der Gebäudeversicherung: gedeckt sind die dort benannten Gefahren, klassisch Feuer, Blitzschlag, Sturm, Hagel, Leitungswasser, je nach Tarif ergänzt um Elementarschäden und Überspannung.
Der Haken liegt im Wort „benannt". Eine Gebäudeversicherung arbeitet mit einem Gefahrenkatalog: Was nicht darin steht, ist nicht versichert. Marderbiss steht selten darin, Diebstahl einzelner Module in aller Regel nicht, Bedienfehler und Materialfehler nach Ablauf der Herstellergarantie fast nie. Und der entgangene Ertrag während der Reparatur ist über die Gebäudepolice praktisch nie abgedeckt.
Die eigenständige Photovoltaikversicherung kehrt das Prinzip um. Sie ist als Allgefahrendeckung konstruiert: Versichert ist jede unvorhergesehene Beschädigung oder Zerstörung, es sei denn, sie ist ausdrücklich ausgeschlossen. Das verschiebt die Beweislast — nicht Sie müssen belegen, dass Ihr Schaden in einen Katalog passt, sondern der Versicherer, dass ein Ausschluss greift. Für alles, was sich schlecht vorhersehen lässt, ist das der belastbarere Schutz.
KriteriumEinschluss in die WohngebäudeversicherungEigenständige PhotovoltaikversicherungDeckungsprinzipBenannte Gefahren, abschließender KatalogAllgefahrendeckung, alles außer den benannten AusschlüssenFeuer, Blitz, Sturm, HagelIn der Regel gedecktGedecktÜberspannung durch nahen BlitzschlagNur bei ausdrücklichem Einschluss, oft mit SublimitÜblicherweise gedeckt, Schutzeinrichtungen können Bedingung seinMarderbiss, TierverbissMeist nicht gedecktHäufig gedeckt, teils als ZusatzbausteinDiebstahl von Modulen und WechselrichternMeist nicht gedecktRegelmäßig gedecktBedienfehler, Ungeschicklichkeit DritterNicht gedecktIn der Regel gedecktErtragsausfallNicht vorgesehenAls eigene Deckung wählbarGewerbliche AnlagenNur eingeschränkt möglichDer übliche WegAuswirkung eines SchadensBelastet die Schadenhistorie der GebäudepoliceBleibt in einem separaten Vertrag
Als Faustregel: Bei einer kleinen Aufdachanlage auf dem selbst bewohnten Einfamilienhaus kann der Einschluss in eine gute Gebäudepolice ausreichen — vorausgesetzt, Überspannung und idealerweise Tierverbiss sind eingeschlossen. Sobald die Anlage größer wird, gewerblich betrieben wird, auf einem Flachdach mit Ballastierung steht oder ein Speicher dazugehört, spricht mehr für die eigenständige Police. Das gilt auch, wenn ein Schaden an der Anlage Ihre Gebäudeversicherung nicht belasten soll.
Was eine Allgefahrendeckung leistet — und wo die Ausschlüsse liegen
Typischerweise versichert eine Photovoltaikpolice die Anlage in ihrer Gesamtheit: Module, Unterkonstruktion, Wechselrichter, Verkabelung, Anschlusskasten, Zähler und Messtechnik, oft auch Monitoring-Hardware und, sofern ausdrücklich einbezogen, Batteriespeicher und Wallbox. Prüfen Sie diesen Punkt, wenn Ihre Anlage später erweitert wurde — nachgerüstete Komponenten sind nicht automatisch mitversichert.
Neben dem Sachschaden decken gute Bedingungswerke die Kosten, die nach einem Schaden erst entstehen: Demontage und Neumontage, Gerüst und Kran, Entsorgung beschädigter Module, Aufräum- und Bergungskosten. Bei einer Dachanlage können diese Nebenkosten den Wert der beschädigten Bauteile übersteigen — ein einzelnes Modul kostet wenig, das Gerüst für den Austausch nicht.
Die üblichen Ausschlüsse ähneln sich über die Anbieter hinweg. Regelmäßig nicht gedeckt sind:
- normaler Verschleiß, Alterung und die kalkulatorische Degradation der Module,
- Schäden, für die ein Dritter einstandspflichtig ist — solange Hersteller-, Leistungs- oder Gewährleistungsansprüche bestehen, ist der Versicherer nachrangig,
- Vorsatz und in vielen Bedingungen auch grobe Fahrlässigkeit, sofern kein ausdrücklicher Verzicht auf den Einwand vereinbart ist,
- Schäden durch Krieg, innere Unruhen, Kernenergie,
- reine Vermögensschäden ohne Sachschaden, etwa ein Ertragsverlust durch eine Netzabregelung,
- Mängel, die bei Vertragsschluss bereits bekannt waren,
- Verschmutzung und Ertragsminderung durch Verschattung ohne Substanzschaden.
Eine Versicherung deckt das Unvorhergesehene, nicht das Absehbare. Wer eine bekannte Schwachstelle nicht behebt und später den Schaden meldet, steht schlecht da.
Die Gefahren, an die kaum jemand denkt
Feuer und Sturm haben alle im Kopf. Die Schäden, die in der Praxis häufiger vorkommen, sind unspektakulärer:
- Überspannung nach einem Blitzschlag in der Nähe. Der direkte Treffer ist selten. Der Einschlag ein paar hundert Meter weiter, der über das Netz oder über Induktion in der Gleichstromverkabelung eine Spannungsspitze erzeugt, ist es nicht. Betroffen ist typischerweise der Wechselrichter, manchmal auch Modulelektronik und Monitoring. Viele Gebäudepolicen decken „Blitzschlag" im Sinne des direkten Einschlags und behandeln Überspannung als separaten, zuzubuchenden Baustein.
- Marderbiss und Tierverbiss. Marder nutzen den Zwischenraum unter aufgeständerten Modulen als Unterschlupf und beißen in Gleichstromleitungen. Der Sachschaden am Kabel ist gering, die Folgen sind es nicht: Lichtbögen an beschädigter DC-Verkabelung sind eine reale Brandursache. In Gebäudepolicen ist Tierverbiss meist ausgeschlossen, in Photovoltaikpolicen oft eingeschlossen.
- Diebstahl von Modulen und Wechselrichtern. Betroffen sind vor allem frei zugängliche Anlagen, Anlagen auf Nebengebäuden, landwirtschaftlichen Hallen und Baustellen. Wechselrichter sind kompakt, wertvoll und schnell demontiert. Manche Bedingungen verlangen bestimmte Sicherungsmaßnahmen als Voraussetzung, etwa verschlossene Technikräume.
- Folgen von Montagefehlern. Eine falsch gesetzte Dachdurchdringung, eine unterdimensionierte Unterkonstruktion, ein nicht fachgerecht verpresster Steckverbinder: Der Fehler selbst ist ein Mangel und Sache der Gewährleistung des Installationsbetriebs. Der Folgeschaden — eindringendes Wasser, abgerissene Module, ein Schmorschaden — kann versichert sein, hängt aber am Bedingungswerk und daran, ob der Verursacher noch greifbar ist.
- Sturm und Hagel mit ihren Definitionen. „Sturm" ist in den meisten Bedingungen nicht das, was Sie draußen empfinden, sondern eine wetterbedingte Luftbewegung ab einer definierten Windstärke — üblich ist mindestens Windstärke 8. Bleibt die gemessene Windgeschwindigkeit darunter, muss der Nachweis anders geführt werden, etwa über vergleichbare Schäden in der Nachbarschaft. „Hagel" meint festen Niederschlag in Form von Eiskörnern; Module werden auf eine Prüfnorm hin getestet, reale Hagelkörner halten sich daran nicht. Nach jedem schweren Gewitter gilt: prüfen lassen, auch wenn der Ertrag zunächst normal aussieht. Mikrorisse zeigen sich oft erst Monate später.
Ertragsausfall: die Deckung, die mit der Anlagengröße wichtiger wird
Der Sachschaden ist der sichtbare Teil, der teurere ist oft der Stillstand. Ein defekter Wechselrichter ist in wenigen Tagen getauscht, wenn ein Ersatzgerät verfügbar ist — bei älteren Anlagen mit abgekündigten Modellen, bei Lieferengpässen oder nach einem Unwetter, das eine ganze Region getroffen hat, vergehen Wochen. In dieser Zeit produziert die Anlage nichts.
Die Ertragsausfalldeckung ersetzt den entgangenen Erlös für eine vereinbarte Haftzeit, meist nach einer Karenzzeit von einigen Tagen. Bei einer kleinen Hausanlage ist das ein überschaubarer Betrag. Bei einer gewerblichen Anlage auf einer Halle kehrt sich das Verhältnis um: Ein Stillstand über mehrere Sommermonate kostet mehr als der Wechselrichter, der ihn ausgelöst hat. Wer eine Anlage finanziert hat und die Erlöse für den Kapitaldienst braucht, sollte diese Deckung nicht als Beiwerk behandeln.
Wie hoch der entgangene Erlös ausfällt, hängt daran, wofür der Strom sonst verwendet würde. Eingespeister Strom aus einer Teileinspeisungsanlage bis 10 kWp wird seit dem 1. August 2026 mit 7,70 ct/kWh vergütet, zwischen 10 und 40 kWp mit 6,66 ct/kWh. Selbst verbrauchter Strom ist wirtschaftlich deutlich mehr wert, weil er teuren Netzbezug ersetzt — bei einem Stillstand fällt genau dieser Vorteil weg. Für die Bemessung der Deckungssumme ist der Eigenverbrauchsanteil deshalb mindestens so wichtig wie die Anlagengröße.
Ein Wort zur Gesetzeslage, weil sie den Wert einer künftig entgangenen Kilowattstunde berührt. Nach dem Kabinettsentwurf zur EEG-Novelle vom 29. Juli 2026 — der Bundestag berät ab September 2026, der Bundesrat steht aus, geltendes Recht ist der Entwurf noch nicht — soll die feste Einspeisevergütung für Neuanlagen entfallen und durch eine Übergangszahlung von 5,2 ct/kWh für maximal 36 Monate ersetzt werden. Für Bestandsanlagen ändert sich nach dem Entwurf nichts. Für die Versicherung heißt das: Bei Bestandsanlagen bleibt die Rechengrundlage der Ertragsausfalldeckung stabil, bei künftigen Neuanlagen verschiebt sich das Gewicht weiter in Richtung Eigenverbrauch. Die Einzelheiten stehen im Beitrag zur geplanten EEG-Novelle.
Betreiberhaftpflicht: sobald Strom ins Netz geht
Die bisher genannten Deckungen schützen Ihre Anlage. Die Betreiberhaftpflicht schützt Sie vor Ansprüchen Dritter, wenn von Ihrer Anlage ein Schaden ausgeht: ein Modul, das sich löst und ein parkendes Auto trifft; ein Brand, der auf das Nachbargebäude übergreift; ein Personenschaden durch herabfallende Teile. Als Betreiber haften Sie dafür, unabhängig davon, wer montiert hat.
Bei privaten Anlagen auf dem selbst genutzten Wohngebäude ist dieses Risiko in vielen Privathaftpflichtversicherungen bereits eingeschlossen, teils bis zu einer Leistungsgrenze. Verlassen Sie sich nicht darauf, sondern lassen Sie es sich schriftlich bestätigen — und melden Sie die Einspeisung. Sobald Strom ins öffentliche Netz geht, ist der Betrieb nicht mehr in jedem Bedingungswerk „rein privat", und ältere Verträge kennen die Konstellation teilweise gar nicht.
Bei gewerblich betriebenen Anlagen ist der Einschluss in eine private Police ausgeschlossen, und auch eine bestehende Betriebshaftpflicht deckt den Anlagenbetrieb nicht automatisch mit. Hier braucht es eine ausdrücklich vereinbarte Betreiberhaftpflicht, abgestimmt auf Anlagenleistung und Standort.
Was Gewerbebetreiber zusätzlich brauchen — und was der Versicherer wissen will
Für gewerbliche Anlagen kommen je nach Konstellation weitere Bausteine in Betracht: eine Betriebsunterbrechungsdeckung, wenn der Betrieb selbst vom Solarstrom abhängt; eine Elektronik- oder Maschinenversicherung für Speicher und Ladeinfrastruktur; bei fremdfinanzierten Anlagen die Sicherungsabtretung an die Bank, die den Versicherungsschutz meist ohnehin verlangt. Was darüber hinaus für Unternehmensanlagen gilt, steht im Beitrag zu Photovoltaik für Unternehmen.
Vor Vertragsschluss fragt jeder Versicherer nach denselben Punkten, und jede Antwort ist eine vorvertragliche Anzeige mit rechtlicher Wirkung. Gefragt wird üblicherweise nach:
- installierter Leistung in kWp und Zahl der Module,
- Datum der Inbetriebnahme,
- Montageart und Untergrund — Aufdach, Indach, Flachdach mit Ballastierung, Freifläche, Fassade,
- Dachaufbau und Bedachungsmaterial, bei Hallen auch der Aufbau der Dachhaut,
- vorhandenem äußeren Blitzschutz und installiertem Überspannungsschutz,
- Speicher, Wallbox und deren Aufstellort,
- Nutzung des Gebäudes und gewerblicher oder privater Betrieb,
- Vorschäden und bekannten Mängeln.
Falsche oder geschönte Angaben sind kein Kavaliersdelikt. Wer die Leistung zu niedrig angibt, um den Beitrag zu drücken, riskiert im Schadenfall eine anteilige Kürzung. Wer einen nicht vorhandenen Überspannungsschutz angibt, verliert bei genau dem Schaden die Deckung, gegen den er sich absichern wollte. Wer gewerbliche Nutzung als privat deklariert, gefährdet den gesamten Vertrag. Melden Sie auch spätere Änderungen.
Dokumentation und Wartung: die Voraussetzungen, die im Kleingedruckten stehen
Im Schadenfall müssen Sie zwei Dinge belegen: dass die Anlage existiert und was sie wert war. Legen Sie dafür von Beginn an eine vollständige Mappe an — digital und an einem zweiten Ort gesichert, denn eine Papierakte im Technikraum hilft nach einem Brand nicht weiter. Hinein gehören die Rechnung mit Aufstellung der Komponenten, Seriennummern von Modulen und Wechselrichtern, das Abnahme- beziehungsweise Übergabeprotokoll, der Inbetriebnahmenachweis, die Prüfberichte nach DIN VDE 0100-600, der Statiknachweis bei Flachdächern, Fotos der fertigen Anlage sowie sämtliche Wartungs- und Reparaturbelege.
Der zweite Punkt ist die Obliegenheit zur Wartung. Viele Bedingungswerke verlangen eine regelmäßige Prüfung durch eine Fachkraft und die unverzügliche Beseitigung erkannter Mängel. Wird eine solche Obliegenheit verletzt, kann der Versicherer die Leistung kürzen oder verweigern, wenn die Verletzung für den Schaden ursächlich war. Lesen Sie deshalb genau, welche Intervalle Ihr Vertrag nennt und wer prüfen darf, und heben Sie jeden Prüfbericht auf. Was bei einer Dachanlage tatsächlich sinnvoll ist, steht im Beitrag zur Wartung von Photovoltaikanlagen. Eine dokumentierte Wartung hilft auch, wenn Sie belegen müssen, dass ein Schaden plötzlich eingetreten und nicht über Jahre gewachsen ist.
Dachverpachtung: wer versichert was
Wenn ein Dritter die Anlage auf Ihrem Dach betreibt, verschiebt sich die Zuständigkeit. Regelmäßig versichert der Anlagenbetreiber seine Anlage und die Betreiberhaftpflicht, während Sie als Eigentümer das Gebäude versichern. Die kritischen Punkte stehen im Pachtvertrag: Wer haftet für Schäden an der Dachhaut durch Montage, Betrieb und Rückbau, wer trägt Rückbaukosten am Ende der Laufzeit, welche Versicherungsnachweise sind vorzulegen, und ist Ihr Gebäudeversicherer über die fremde Anlage informiert? Lassen Sie sich die Policen des Betreibers zeigen, bevor Sie unterschreiben. Die Vertragsgestaltung im Detail behandelt der Ratgeber zur Dachpacht.
Häufige Fragen
Reicht meine Wohngebäudeversicherung für eine kleine Anlage aus?
Möglicherweise ja — es hängt am Tarif. Prüfen Sie drei Punkte: Ist die Anlage überhaupt eingeschlossen und bis zu welcher Leistung? Ist Überspannung als eigene Gefahr mitversichert, nicht nur der direkte Blitzschlag? Gibt es eine Sublimitierung, also eine Obergrenze speziell für die Photovoltaikanlage? Fehlt einer dieser Punkte, ist die Lücke größer, als die Police vermuten lässt.
Zahlt die Versicherung, wenn der Wechselrichter einfach ausfällt?
Bei einem altersbedingten Defekt in der Regel nicht: Verschleiß ist in jeder Sachversicherung ausgeschlossen. Anders liegt der Fall bei einem Ausfall infolge eines versicherten Ereignisses, etwa einer Überspannung. Innerhalb der Herstellergarantie ist ohnehin zunächst der Hersteller zuständig — die Versicherung ist nachrangig, nicht parallel.
Muss ich einen Schaden sofort melden?
Ja. Die Anzeigepflicht ist eine Obliegenheit, die Bedingungen verlangen die Meldung unverzüglich nach Kenntnis. Ebenso wichtig: Verändern Sie die Schadenstelle nicht mehr als nötig, bevor der Versicherer sie besichtigen konnte. Fotografieren Sie den Zustand vor jeder Aufräumarbeit, und lassen Sie Reparaturen erst nach Freigabe ausführen — außer es geht um die Abwendung weiterer Schäden.
Ändert sich etwas, wenn ich später einen Speicher nachrüste?
Ja. Der Speicher ist eine zusätzliche versicherte Sache, die ausdrücklich in den Vertrag aufgenommen werden muss, und er verändert die Gefahrenlage im Aufstellraum. Melden Sie die Nachrüstung, sobald sie feststeht, und lassen Sie sich den Einschluss schriftlich bestätigen. Dasselbe gilt für eine Wallbox und für jede Erweiterung der Modulfläche. Eine allgemeine Orientierung zu Versicherungsfragen bietet auch die Verbraucherzentrale.
Wie wir das in der Praxis handhaben
Die Better Energy GmbH sitzt in Mainz, Im Euler 11, und hat bislang 582 Projekte umgesetzt — vom 7,04-kWp-Dach in Wiesbaden über die 46,8-kWp-Anlage mit 108 Modulen in Bad Kreuznach bis zur 256,5-kWp-Gewerbeanlage in Appenweier. Wir sind kein Versicherungsmakler und verkaufen keine Policen. Was wir liefern, sind die Unterlagen, die Ihr Versicherer sehen will: sauberes Übergabeprotokoll, Prüfberichte, Komponentenliste mit Seriennummern, Dokumentation des Überspannungsschutzes. In Rheinhessen und im Rhein-Main-Gebiet, wo Sommergewitter mit Hagel regelmäßig auftreten, ist das kein Formalismus, sondern die Grundlage dafür, dass eine Schadenmeldung ohne Diskussion durchläuft.
Wenn Sie vorab klären wollen, welche Angaben und Nachweise Sie später brauchen, oder wenn Sie bei einer bestehenden Anlage unsicher sind, wie sie ausgestattet ist: Sprechen Sie uns an. Den Kontakt finden Sie hier.
You will also like